Steuern sparen mit einer Neubauwohnung als Kapitalanlage
Die staatliche Neubauförderung senkt Ihre Steuerlast in den ersten Jahren erheblich. Hier steht, wie das zusammenwirkt, Schritt für Schritt und mit allen Annahmen.
So wird aus rund 3 % Mietrendite eine zweistellige Eigenkapitalrendite.
Den Kaufpreis trägt in der Regel die Bank. Sie bringen die Kaufnebenkosten ein, also Notar, Grunderwerbsteuer und Grundbuch. Auf diese kleine Summe bezieht sich die Rendite.
01
Staatlich geförderter Neubau, schlüsselfertig
Grundlage ist ein Neubau im Energiestandard Effizienzhaus 40, der also nur rund 40 % der Energie eines gesetzlichen Vergleichshauses braucht, mit dem staatlichen Qualitätssiegel Nachhaltiges Gebäude (QNG). Sie kaufen bezugsfertig, ohne Sanierungsstau und ohne die teuren Instandhaltungen der ersten Jahre. Genau dieser Standard schaltet die staatliche Förderung frei.
02
Zinsgünstig finanziert über die KfW-Bank
Weil die Objekte den höchsten Energiestandard erfüllen, gibt es bis zu 150.000 € pro Wohnung als Darlehen der staatlichen KfW-Bank (Kreditanstalt für Wiederaufbau) zu rund 2,4 % Zins. In der Regel wird der Kaufpreis voll finanziert. Eigenkapital brauchen Sie vor allem für die Kaufnebenkosten.
03
Abschreibung senkt die Steuerlast
Wer eine Wohnung vermietet, darf ihren Wert über die Jahre abschreiben, also von seinem zu versteuernden Einkommen abziehen. Beim geförderten Neubau kommen zwei Formen zusammen: die degressive Abschreibung, die in den ersten Jahren besonders hoch ausfällt, und die Sonderabschreibung für den Mietwohnungsneubau. In den Jahren, in denen die Finanzierung am meisten kostet, holen Sie sich so einen erheblichen Teil über die Einkommensteuer zurück.
04
Es zählt die Eigenkapitalrendite
Die Mietrendite, also die Jahresmiete im Verhältnis zum Kaufpreis, liegt bei einem Neubau bei rund 3 %. Entscheidend ist aber, was auf das Geld herauskommt, das Sie selbst einsetzen. Weil das wenig ist und Förderung und Steuervorteil dazukommen, werden daraus zweistellige Renditen, je nach Steuersatz oft über 12 % pro Jahr. Genau diese Rechnung machen wir mit Ihren Zahlen.
Was am Ende für Sie übrig bleibt
Eine Wohnung aus unserem Bestand, offen durchgerechnet: was Sie einbringen, was die Bank finanziert, was die Miete trägt und was nach zehn Jahren bleibt. Angenommen sind 65.000 € zu versteuerndes Jahreseinkommen.
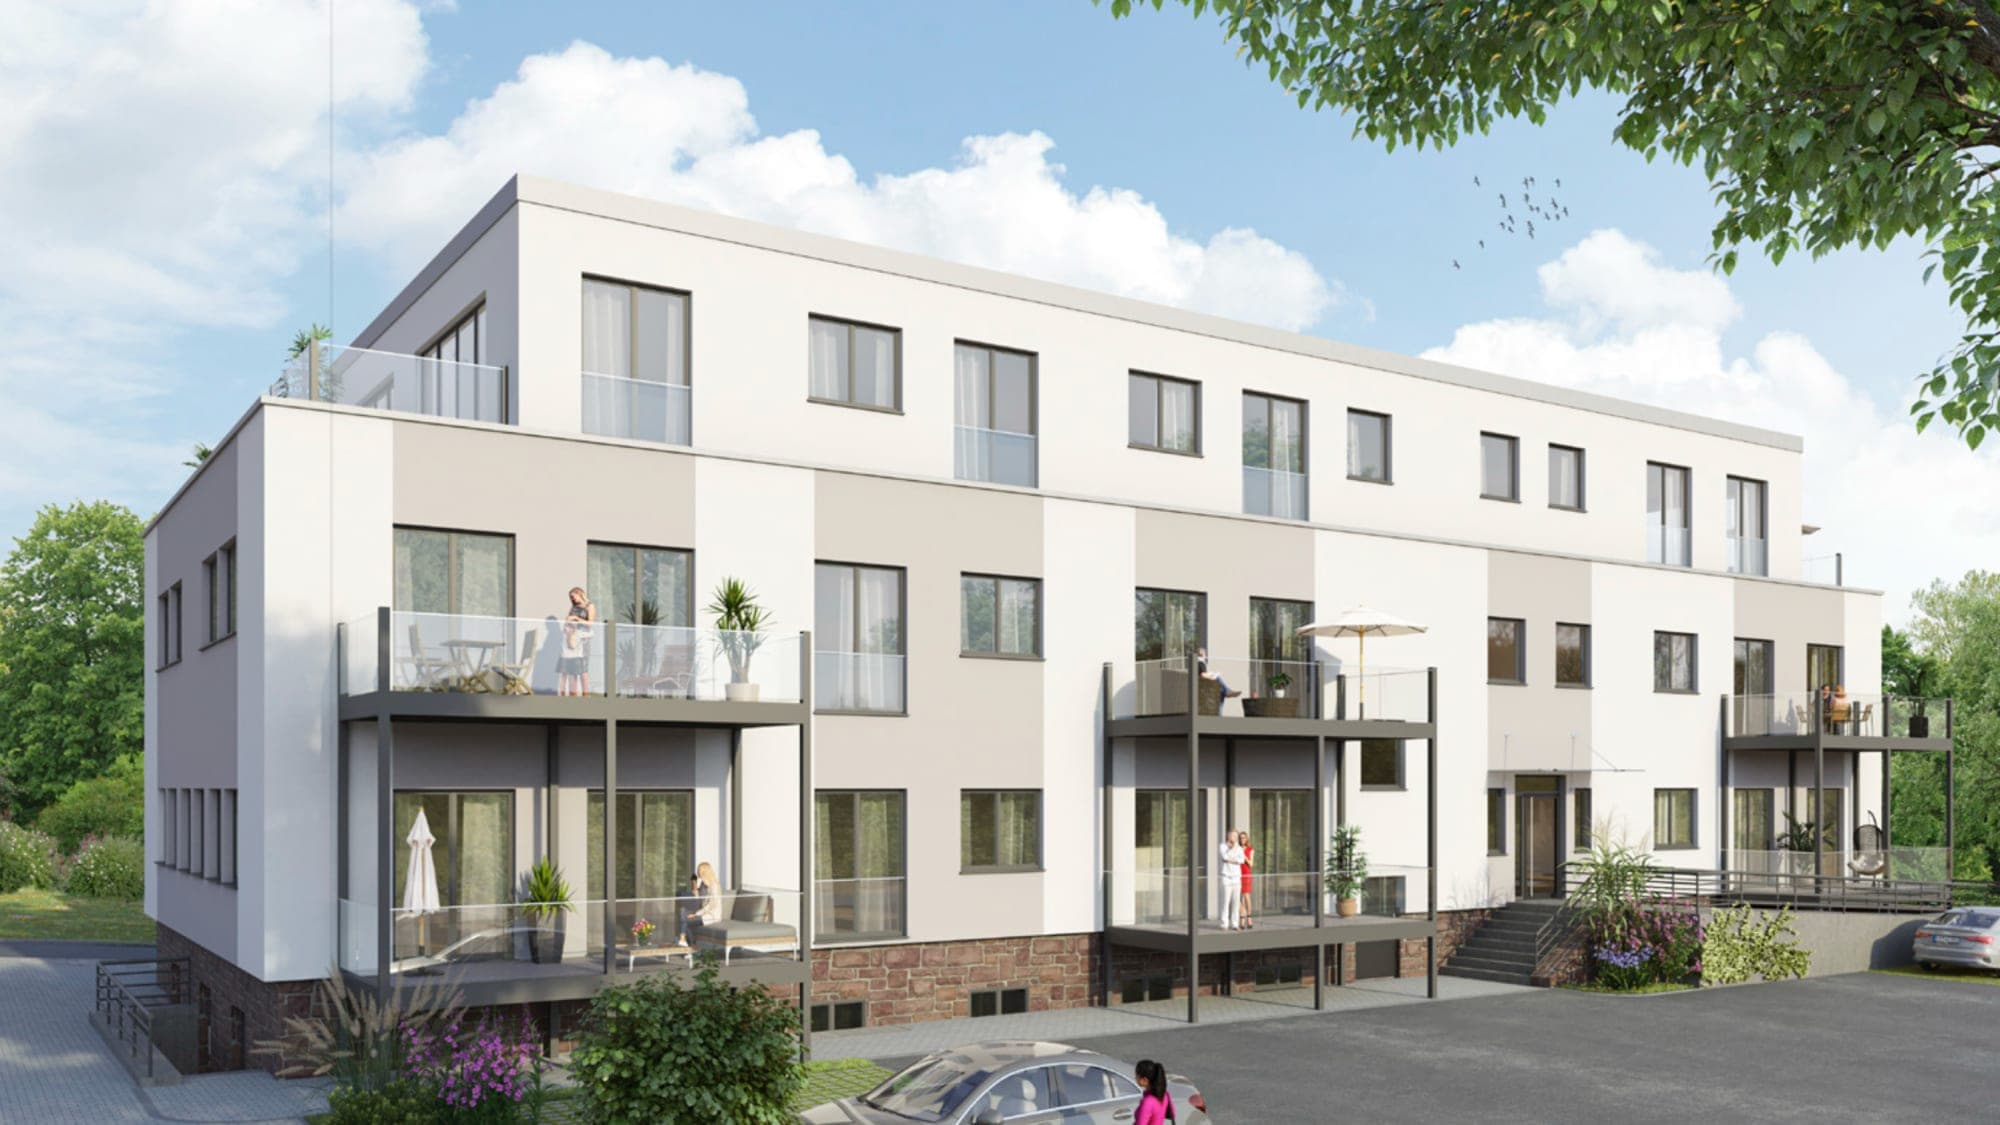
The Blick, Idar-Oberstein
Wohnung 15, EG
68,99 m², 2 Zimmer, Kaltmiete 966 € im Monat
1 · So wird gekauft
Ihre monatliche Belastung
−269 €
im Durchschnitt, nach Steuern
2 · Was jeden Monat passiert
Eigenkapitalrendite pro Jahr
ca. 12 %
bezogen auf 59.288 €, die Sie über zehn Jahre insgesamt einzahlen
3 · Nach zehn Jahren
Vereinfachte Modellrechnung für diese Wohnung zu 318.500 € bei 966 € Kaltmiete im Monat, keine Steuerberatung. Angenommen sind 0,5 % Wertsteigerung und 1 % Mietsteigerung pro Jahr, Mischzins rund 3,1 %, Verkauf nach zehn Jahren steuerfrei. Nicht enthalten sind Verkaufsnebenkosten und Instandhaltung, die über die angesetzte Rücklage hinausgeht. Andere Wohnungen rechnen sich anders, je nach Kaufpreis und Miete auch schwächer. Welche zu Ihnen passt und wie die Rechnung mit Ihrem Einkommen aussieht, stellen wir im Gespräch auf.
Die Systematik im Detail
Warum Neubau nur auf den ersten Blick teuer wirkt
Kaltmiete ins Verhältnis zum Kaufpreis gesetzt ergibt beim Neubau rund drei Prozent, im Bestand mehr. Nur misst die Mietrendite den Ertrag am gesamten Kaufpreis. Die Eigenkapitalrendite misst ihn an dem Geld, das Sie selbst einsetzen, und darauf kommt es an.
Worauf es ankommt: die Eigenkapitalrendite
Weil Sie fast den gesamten Kaufpreis finanzieren, beziehen sich Mieteinnahmen, Steuerersparnis und Wertentwicklung auf ein kleines eingesetztes Eigenkapital. Aus rund 3 % Mietrendite wird so eine zweistellige Rendite darauf, je nach Steuersatz und Finanzierung oft über 12 % pro Jahr. Im Einzelfall auch weniger.
In den ersten Jahren zahlen Sie meist etwas zu, im Schnitt rund200 bis 250 € im Monat nach Steuern. Das ist kein verlorenes Geld, sondern überwiegend Tilgung, also Vermögensaufbau. Nach zehn Jahren können Sie steuerfrei verkaufen.
Zwei Hebel der aktuellen Neubauförderung
Der Staat will, dass neue, energieeffiziente Mietwohnungen entstehen, und fördert das auf zwei Wegen. Beide setzen voraus, dass das Gebäude den Standard Effizienzhaus 40 mit QNG erfüllt. Genau das tun die Objekte, die wir vermitteln.
Zinsgünstige KfW-Finanzierung
Für den höchsten Energiestandard gibt es bis zu 150.000 € pro Wohnung als Darlehen der staatlichen KfW-Bank zu aktuell rund2,4 % Zins, deutlich unter dem normalen Bauzins. In der Regel wird der Kaufpreis voll finanziert. Ihr Eigenkapital brauchen Sie dann vor allem für die Kaufnebenkosten, also Grunderwerbsteuer und Notar.
Aktuelle KfW-Konditionen ansehenDegressive AfA und Sonderabschreibung
Sie schreiben anfangs 5 % des Gebäudewerts pro Jahr ab, jeweils vom Restwert. Dazu kommt in den ersten vier Jahren eine Sonderabschreibung von noch einmal 5 % pro Jahr. Zusammen sind das in der Anfangsphase rund 10 % pro Jahr, die Ihre Einkommensteuer senken, genau dann, wenn die Finanzierung am meisten kostet.
Ob und in welcher Höhe die Förderung greift, hängt vom Objekt, vom Kaufzeitpunkt und von Ihrer Situation ab. Diese Angaben ersetzen keine Steuerberatung.
Ihre Steuerersparnis über die Jahre
Die Neubauförderung senkt Ihre Steuerlast Jahr für Jahr. In den ersten vier Jahren wirkt zusätzlich die Sonderabschreibung, dann ist der Effekt am größten. Ab dem fünften Jahr fällt sie weg, die laufende Abschreibung bringt weiter einen kleineren Steuervorteil. Wer den großen Effekt erneut möchte, investiert dann in eine zweite Wohnung und senkt seine Steuer noch einmal deutlich.
48.213 €
Steuerersparnis über 10 Jahre
32.133 €
davon in den ersten 4 Jahren
Beträge in Euro pro Jahr, „k“ steht für Tausend. Die heutige Steuerlast ist beispielhaft aus Ihrem Einkommen gerechnet, ohne weitere Steuermodelle, die Sie eventuell schon nutzen. Modellwerte, keine Steuerberatung. Neubau im Standard Effizienzhaus 40 mit QNG ist aktuell eine der am höchsten geförderten Kapitalanlagen.
Die einzelnen Bausteine im Ratgeber
Abschreibung, Förderung und Eigenkapital, je in einem eigenen Artikel mit durchgerechnetem Beispiel.
- Sonderabschreibung nach § 7b: wer sie bekommt und was sie bringtZusätzlich 5 % im Jahr, vier Jahre lang. Unter welchen Bedingungen und was das in Euro heißt.
- Degressive AfA beim Neubau: 5 % vom Restwert, einfach erklärtAnfangs fast doppelt so viel Abschreibung wie linear. Wie sie gerechnet wird und für wen sie gilt.
- KfW-Förderung und QNG-Siegel: was das Effizienzhaus 40 freischaltetBis 150.000 € zinsgünstig. Was Effizienzhaus 40 und QNG bedeuten und was der Zinsvorteil in Euro bringt.
- Wie viel Eigenkapital brauche ich für eine Neubauwohnung als Kapitalanlage?In der Regel die Kaufnebenkosten, also rund 5,5 bis 8,5 % des Kaufpreises. Wovon es abhängt.
Was Sie ehrlich vorher wissen sollten
Jede Kapitalanlage hat Risiken. Die drei wichtigsten stehen hier, mit dem, was sie in der Praxis begrenzt.
Mietausfall
Das Risiko trägt der Investor, also Sie. Wir rechnen pauschal mit 3,5 % Mietausfall, bewusst vorsichtig.
Bauträger bauen selten in Lagen ohne Nachfrage, in Ballungsräumen ist Leerstand in der Praxis selten.
Bauträgerinsolvenz
Geht ein Bauträger vor der Fertigstellung insolvent, kann ein Bauvorhaben ins Stocken geraten.
Sie zahlen nach Baufortschritt gemäß der Makler- und Bauträgerverordnung (MaBV), nicht im Voraus. Die Vorleistung bleibt klein, und wir arbeiten nur mit Bauträgern, die einen Festpreis und einen belastbaren Track Record haben.
Zinsänderung
Nach zehn Jahren steht die Anschlussfinanzierung an, die Zinsen können dann höher liegen.
Wer das absichern will, bindet den Zins von Anfang an länger, und ein Sonderkündigungsrecht nach zehn Jahren bleibt Ihnen immer.
Häufige Fragen
Die Fragen, die uns Investoren am häufigsten stellen, kurz und konkret beantwortet.
Wie viel Eigenkapital muss ich mitbringen?
In der Regel finanzieren Sie den Kaufpreis vollständig. Ihr Eigenkapital brauchen Sie für die Kaufnebenkosten, also Grunderwerbsteuer, Notar und Grundbuch. Die Grunderwerbsteuer liegt je nach Bundesland zwischen 3,5 Prozent (etwa Sachsen) und 6,5 Prozent (etwa Brandenburg), in Berlin bei 6 Prozent. Mit Notar und Grundbuch ergeben sich rund 5,5 bis 8,5 Prozent des Kaufpreises. Dass Sie diese Nebenkosten aus eigenen Mitteln tragen können, ist die Grundvoraussetzung für den Kauf.
Welche monatliche Belastung bleibt für mich?
Über zehn Jahre im Schnitt etwa 200 bis 250 Euro pro Monat, gerechnet nach Steuern und nach Mieteinnahmen. In den ersten Jahren ist es etwas mehr, weil die Förderung anfangs am stärksten wirkt und danach ausläuft. Der größere Teil dieser Zahlung ist Tilgung, also kein verlorenes Geld, sondern Aufbau von Eigentum.
Ab welchem Einkommen lohnt sich das?
Das Modell wirkt über die Steuer und braucht deshalb eine gewisse Steuerlast. Sinnvoll wird es ab etwa 65.000 Euro zu versteuerndem Jahreseinkommen pro Person. Wer mehr verdient, profitiert stärker, weil die Abschreibung gegen einen höheren Steuersatz wirkt.
Was ist der Unterschied zwischen Mietrendite und Eigenkapitalrendite?
Die Mietrendite setzt die Jahresmiete ins Verhältnis zum Kaufpreis und liegt bei Neubau bei rund 3 Prozent. Die Eigenkapitalrendite bezieht sich dagegen auf das Geld, das Sie tatsächlich einsetzen. Weil Sie fast den gesamten Kaufpreis finanzieren, fällt sie deutlich höher aus, je nach Steuersatz und Finanzierung oft über 12 Prozent pro Jahr. Im Einzelfall kann sie niedriger ausfallen, das hängt von Ihrer Situation ab.
Wie funktioniert die KfW-Förderung?
Weil die Wohnungen den höchsten Energiestandard erfüllen (Effizienzhaus 40 mit dem Qualitätssiegel Nachhaltiges Gebäude, QNG), gibt es bis zu 150.000 Euro pro Wohnung als Darlehen der staatlichen KfW-Bank (Kreditanstalt für Wiederaufbau). Der Zins liegt aktuell bei rund 2,4 Prozent und damit klar unter dem üblichen Bauzins. Die genauen, tagesaktuellen Konditionen hängen von Programm und Laufzeit ab und stehen direkt bei der KfW. Den restlichen Betrag finanzieren Sie über ein normales Bankdarlehen.
Aktuelle KfW-Konditionen (Programm 297/298)Was hat es mit der Abschreibung auf sich?
Sie setzen den Gebäudewert über die Jahre steuerlich ab, das nennt sich Abschreibung für Abnutzung (AfA). In den ersten vier Jahren sind das durch die degressive AfA und die Sonderabschreibung für den Mietwohnungsneubau zusammen rund 10 Prozent pro Jahr. Diese Beträge senken Ihr zu versteuerndes Einkommen genau dann, wenn die Finanzierung am meisten kostet.
Fällt für mich als Käufer eine Provision an?
Nein. Die Vermittlung bezahlt der Bauträger, für Sie entstehen keine zusätzlichen Kosten. Auch die Beratung und die vollständige Durchrechnung Ihres Objekts sind kostenfrei.
Wer kümmert sich um Vermietung und Verwaltung?
Die Erstvermietung veranlasst der Bauträger, Sie müssen also nicht selbst nach einem Mieter suchen. Bei einem Teil der Objekte gibt es dazu eine Mietgarantie; was jeweils gilt und ob Kosten anfallen, steht beim einzelnen Objekt. Für die laufende Verwaltung gibt es einen Vertrag mit einer Hausverwaltung.
Kann ich vor Ablauf der zehn Jahre verkaufen?
Verkaufen können Sie jederzeit. Steuerfrei ist der Gewinn aber erst nach zehn Jahren, das ist die Spekulationsfrist. Verkaufen Sie früher, wird das laufende Darlehen aus dem Erlös abgelöst und Sie erhalten den Rest ausgezahlt. Die KfW fordert die Förderung dabei nicht zurück.
Was passiert, wenn sich der Bau verzögert?
Während der Bauphase zahlt die Bank das Darlehen nach Baufortschritt aus. In dieser Zeit fallen Bereitstellungszinsen an, dafür ist eine bereitstellungsfreie Zeit vereinbart, die sich bei Bedarf verlängern lässt. Sie zahlen immer nur für den Bauabschnitt, der tatsächlich erbracht ist. Das begrenzt Ihr Risiko.
Bekomme ich überhaupt eine Finanzierung?
Das entscheidet die Bank im Einzelfall. Gut finanzierbar sind fest und unbefristet Angestellte und Beamte sowie Selbstständige und Freiberufler mit guter Bonität, etwa Ärzte und Anwälte. Auch Ihr Alter spielt eine Rolle, weil die Bank die Laufzeit des Darlehens bis in die Rente durchrechnet. Was in Ihrem Fall möglich ist, klären wir vor der Objektauswahl.
Was passiert bei einem Mietausfall?
Das Risiko trägt der Investor. Wir rechnen vorsichtshalber mit 3,5 Prozent Mietausfall pro Jahr. In der Praxis ist Leerstand in nachgefragten Lagen selten, und Bauträger bauen selten dort, wo keine Nachfrage besteht.
Was ist, wenn der Bauträger insolvent wird?
Sie zahlen nicht im Voraus, sondern in Raten nach dem tatsächlichen Baufortschritt. So schreibt es die Makler- und Bauträgerverordnung (MaBV) vor. Ihre Vorleistung bleibt damit immer klein und entspricht dem erreichten Bautenstand. Wir vermitteln nur Objekte von Bauträgern mit Festpreis und belastbarer Erfahrung.
Was ist mit dem Zinsänderungsrisiko?
Nach zehn Jahren steht die Anschlussfinanzierung an, die Zinsen können dann höher oder niedriger liegen. Wer das absichern will, bindet den Zins von Anfang an länger. Ein Sonderkündigungsrecht nach zehn Jahren bleibt Ihnen in jedem Fall.
Warum finde ich diese Wohnungen auf keinem Portal?
Mehrere Bauträger geben uns feste Kontingente aus ihrem Abverkauf, die wir exklusiv vermitteln. Diese Objekte laufen nicht über die offenen Portale. Die Kontingente sind klein und kurzfristig verfügbar, deshalb lohnt sich eine frühe Anfrage.
Lassen Sie uns rechnen
Drei Fragen, dann meldet sich ein Immobilien-Investmentberater. Er klärt Ihre Situation und öffnet Ihnen den vollständigen Bestand, auch die nicht öffentlichen Objekte.
- Zugang zu allen Wohnungen, auch zu den nicht öffentlichen
- Erstgespräch in der Regel innerhalb eines Werktags
- Unverbindlich, kostenfrei, keine Datenweitergabe
Wie sind Sie aktuell beschäftigt?
Davon hängt ab, wie eine Bank Ihre Finanzierung bewertet.